記事投稿日:2026.10.01
店内調理したコロッケを販売する肉屋さん
お肉屋さん(精肉店)で売られているコロッケ。おいしいですよね。使用されている「油」と「挽き肉」に秘密があるそうです。「油」は、主にラード(豚の脂)が使われており、濃い味と良い香りがつきます。「挽き肉」は、ステーキや焼肉用にブロック肉を切り分ける際に出る「端肉」を、無駄なくミンチにしたものです。「贅沢な余り肉」が入っているので、普通の挽き肉とは違います。お店によって肉の種類や配合が異なるため、それぞれに個性豊かな味わいを楽しめます。
簡易課税の「小売業」と「製造業」
食品小売業(スーパー、精肉業、鮮魚業等)が消費税の簡易課税を適用する場合、「小売業」(みなし仕入率80%)に分類されます。この簡易課税での小売業は、「他の者から購入した商品をその性質及び形状を変えないで販売する事業で卸売業以外のもの」と定義されています。「性質及び形状」が変わる場合には、「製造業」(みなし仕入率70%)として取り扱われます。つまり、仕入商品をそのまま販売すれば「小売業」、加工して販売すれば「製造業」として仕入税額控除を行うことになります。とは言うものの、実際の判断は難しそうですよね。
「小売業」とされる「軽微な加工」とは?
消費税の通達では、一定の「軽微な加工」の場合、小売業(みなし仕入率80%)として取り扱って差し支えないとされています。この場合の「軽微な加工」とは、次の3つの要件を満たすものをいいます。
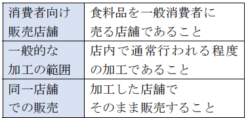
「軽微な加工」に該当する行為、該当しない行為は、次のように例示されています。
<軽微な加工>
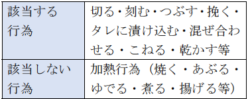
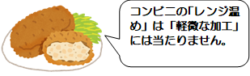
精肉店が揚げたトンカツを販売する場合や鮮魚店がカツオのたたき(表面をあぶる調理)を販売する場合には、消費税の簡易課税では「製造業」に分類されます。
掲載日時点の法令等に基づいて記載しており、最新の制度と異なる場合があります。