報酬分配契約で消費税条項が曖昧であった
令和8年(2026年)7月2日の東京地裁判決は、俳優のXさんが元所属事務所に対し、受領した出演料に消費税分が含まれていなかったとして約500万円の不当利得返還を求めた訴訟で、事務所側に予備的主張である約206万円の支払いを命じました。
判決の中では、契約書に明文の定めはないものの、事務所が制作会社から消費税を受領しつつ俳優へは取り決めていた本体価格の6割を内税方式で支払っていたこと等から、消費税分を上乗せして支払う合意があったと推認しました。そして、請求者が実際に消費税の申告・納付をしていた課税事業者期間について事務所側に不当利得の成立を認め、その支払いを命じました。一方、免税事業者であった期間についての請求は認められませんでした。
本判決の射程(=影響が及ぶ範囲)
本事案は、芸能界の不透明な契約慣行や、タレントが弱い立場に置かれやすい構造が招いた問題と言えます。
別の業界で同じような立場に置かれているだろうと考えられるのが、一人親方(建設業などの個人事業主)です。建設業界でも「元請けから消費税分が支払われていない」「税込か税別か曖昧なまま発注されている」というケースが多いため、一人親方にとっても実務上重要な影響があるでしょう。
ご自分でも未払い分を請求できる可能性があると考える方には、弁護士さんに相談してみることをお勧めします。
消費税に関する取扱いを明確にしておこう
消費税の申告や納税で不当な損失負担を被らないようにするにはどのような対策をしておけばよいのでしょうか。
(1)納税義務者・登録事業者
契約書の見直しで、消費税条項でその取扱いを明確にしておくことが望まれます。契約書の改定が難しい場合は、見積書や注文書に「外注費〇〇円+消費税10%」や「消費税相当額を上乗せして支払う」旨の文言を明記してもらうようにしましょう。この時、財務省が発行している「消費税転嫁対策特別措置法の概要のリーフレット」なども勉強して対処してください。
(2)免税業者の場合
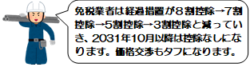
免税業者は経過措置での控除割合が減っていくので価格交渉は厳しいと思います。登録業者にすべきか現状のままでどのように価格交渉をすべきかを会計事務所にご相談されることをお勧めします。